
MoneyGram® Invia Denaro Online
- 2.90KRecensioni
- 4,5
- Sviluppatore
- MGI
- Rilasciato
- 28 nov 2018
Screenshot
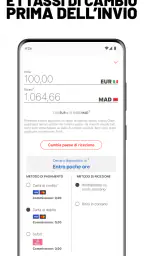
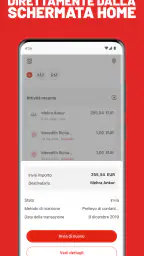
Quando devo inviare denaro a una persona che si trova in un altro Paese, la prima cosa che cerco è un percorso semplice, comprensibile e abbastanza rapido da poter essere completato senza trasformare l’operazione in una ricerca interminabile. Ho provato MoneyGram® Invia Denaro Online proprio con questo approccio: non come app da aprire ogni giorno per curiosità, ma come strumento finanziario da tenere pronto quando serve davvero. La sua promessa è chiara, trasferire denaro online in tutto il mondo, e l’esperienza punta soprattutto a ridurre i passaggi inutili.
È un’app di finanza sviluppata da MGI, disponibile gratuitamente per Android e adatta a un pubblico PEGI 3. Nel tempo ha raggiunto oltre 5 milioni di installazioni e una media di 4,5 su circa 89 mila valutazioni, segnali che spiegano perché sia entrata nella lista di molte persone che gestiscono invii internazionali. La versione attuale è la 27.17.0 e funziona da Android 7.0 in poi. Questi numeri non sostituiscono una prova personale, ma fanno capire che non si tratta di un servizio di nicchia.
La prima settimana: semplice da capire, meno semplice da valutare
Durante i primi utilizzi, il punto forte che ho notato è la direzione abbastanza evidente del prodotto. Non sembra voler diventare un portafoglio digitale pieno di funzioni secondarie: l’obiettivo resta trasferire denaro. Per chi apre l’app con un destinatario preciso in mente, questa specializzazione è utile. Non devo attraversare schermate dedicate a investimenti, budget domestici o promozioni per arrivare al compito principale.
La parte che richiede più attenzione non è tanto l’uso dell’interfaccia, quanto la valutazione complessiva dell’operazione. Prima di confermare un invio internazionale, io controllerei sempre con calma l’importo che il destinatario riceverà, il costo applicato e il metodo di consegna disponibile. Un percorso digitale può sembrare veloce, ma la velocità percepita non deve spingere a saltare i controlli. In questo tipo di app, un errore nel nome del beneficiario o nella destinazione può creare più problemi di quanto farebbe una schermata poco elegante.
Il primo vantaggio concreto emerge quando si deve agire da casa. Invece di cercare uno sportello, verificare gli orari e organizzare lo spostamento, posso iniziare la procedura dal telefono. Questo è particolarmente comodo per un invio urgente a un familiare, per aiutare qualcuno durante un viaggio o per sostenere una persona che vive all’estero. Non significa che ogni trasferimento sarà istantaneo o che ogni destinazione avrà le stesse opzioni: significa che il primo passo è più accessibile.
Ho trovato utile anche considerare l’app come un punto di partenza per confrontare le alternative, non come una risposta automatica a ogni esigenza. I servizi bancari tradizionali possono essere più convenienti per trasferimenti ricorrenti verso lo stesso conto, mentre i portafogli digitali possono risultare più pratici tra utenti che usano già la stessa piattaforma. MoneyGram ha invece più senso quando il destinatario o il tipo di consegna richiede una rete di trasferimento specializzata.
Un caso quotidiano in cui ha senso
Immagino una situazione comune: un genitore deve mandare denaro a un figlio che studia fuori dal Paese e non vuole aspettare di rientrare a casa o recarsi fisicamente in un punto di servizio. Con l’app può preparare l’operazione dal telefono, ricontrollare beneficiario e importo e procedere seguendo le indicazioni mostrate. Il valore non sta solo nel risparmio di tempo; sta nella possibilità di gestire il trasferimento anche quando la giornata è piena e gli orari degli sportelli non sono compatibili.
In uno scenario del genere, però, io non userei il primo invio come prova improvvisata con una somma importante. Preferirei verificare con attenzione i dati del destinatario e capire quale modalità di ricezione è più adatta. È un consiglio banale solo in apparenza: quando si invia denaro oltre confine, la comodità dell’app deve essere accompagnata da una procedura personale ordinata.
Un dettaglio pratico che spesso viene trascurato è la preparazione prima di aprire l’app. Avere già a disposizione i dati corretti del destinatario, sapere in quale Paese si trova e decidere l’importo netto che si vuole far arrivare evita di compilare tutto in fretta. In questo modo MoneyGram diventa uno strumento più prevedibile, invece di una soluzione da usare impulsivamente appena compare un’urgenza.
Il confronto con banca, contanti e portafogli digitali
Rispetto a una banca, il vantaggio principale è la focalizzazione sul trasferimento di denaro e sulla gestione da smartphone. Una banca può offrire un rapporto più completo per chi deve amministrare conto corrente, addebiti e trasferimenti abituali nello stesso ambiente. Se invio regolarmente denaro alla stessa persona e il suo conto bancario è già compatibile con il mio istituto, la soluzione bancaria potrebbe essere più naturale e meno dispersiva.
Rispetto al contante consegnato tramite un punto fisico, l’app riduce la necessità di spostarsi. Tuttavia, il contante può restare preferibile per chi non vuole dipendere dal telefono durante l’operazione o per chi preferisce parlare con un operatore quando i dati da inserire sono delicati. Qui la scelta non è soltanto tecnologica: dipende dal livello di autonomia che si desidera e dalla fiducia nella procedura digitale.
I portafogli digitali, invece, sono spesso più comodi per piccoli pagamenti tra persone che hanno già lo stesso servizio. Se il destinatario usa quotidianamente una piattaforma compatibile, l’invio può sembrare più immediato. MoneyGram conserva un interesse maggiore quando il trasferimento internazionale è il centro dell’operazione e non un semplice rimborso tra amici.
Il valore dopo il primo mese: quando diventa un’abitudine utile
Dopo l’effetto iniziale, la domanda importante è se l’app meriti di restare installata. Secondo me sì, ma solo per chi ha una necessità ricorrente o vuole avere un canale pronto per invii occasionali verso l’estero. Non è il genere di applicazione che offre valore perché la si consulta ogni mattina. Il suo valore è condizionato: cresce quando compare una situazione concreta e diminuisce se non si effettuano mai trasferimenti.
Per chi manda denaro a familiari in un altro Paese ogni mese, avere già l’app sul telefono può togliere attrito mentale. Non devo ricominciare da una ricerca generica ogni volta che arriva il giorno dell’invio. Posso seguire una routine: controllare destinatario, importo, costi e modalità di ricezione, poi confermare solo quando ogni elemento è coerente. Questa ripetizione è più importante di qualunque elemento estetico, perché riduce la probabilità di dimenticare un passaggio.
La mia raccomandazione è creare una piccola checklist personale, senza affidarsi soltanto alla memoria. Prima di ogni invio verificherei nome completo, Paese, importo effettivo da ricevere e disponibilità del destinatario a ritirare o ricevere il denaro nel modo scelto. L’app può guidare il flusso, ma non può sapere se il destinatario ha cambiato numero, documento o disponibilità. Questo è uno dei limiti strutturali di qualsiasi servizio digitale di trasferimento.
Un altro uso interessante riguarda gli invii non programmati. Una persona che viaggia può trovarsi senza contanti o con una carta che non funziona; un familiare può avere bisogno di assistenza immediata; qualcuno può dover sostenere una spesa urgente all’estero. In questi casi la presenza sul telefono ha un valore di sicurezza pratica, anche se spero di non doverla usare spesso. È simile a tenere un’app di emergenza: non deve intrattenere, deve essere pronta.
La manutenzione necessaria per non trasformarla in un rischio
La manutenzione non è pesante, ma non è nemmeno completamente automatica. Io terrei l’app aggiornata, soprattutto perché la versione indicata è la 27.17.0 e i servizi finanziari possono modificare flussi, controlli e compatibilità nel tempo. Aggiornare non significa che ogni nuova versione risolverà ogni problema, ma evita di restare su un’installazione vecchia quando si presenta un invio urgente.
Controllerei anche periodicamente che i dati del mio profilo e le informazioni utili per l’operazione siano ancora corretti. Non aspetterei il momento di dover trasferire denaro per scoprire che un numero di telefono non è più attivo o che il destinatario preferisce una modalità diversa. La preparazione è una parte reale dell’esperienza, anche se non appare nella descrizione breve dell’app.
Un’abitudine utile consiste nel non salvare mentalmente l’app come “strumento sempre veloce”. La rapidità dipende dal Paese, dal metodo scelto, dai controlli richiesti e dalla correttezza dei dati. Per questo, se il denaro serve entro un orario preciso, inizierei la procedura con un margine ragionevole invece di aspettare l’ultimo minuto. L’app può rendere più comodo l’avvio, ma non elimina le variabili del trasferimento internazionale.
La gratuità dell’app è un aspetto positivo, ma non la confonderei con un trasferimento necessariamente privo di costi. Sono due cose diverse: non pagare per installare il software non significa che ogni operazione abbia lo stesso prezzo o che il destinatario riceva sempre l’intero importo inserito. Prima di confermare, leggerei il riepilogo con attenzione e confronterei il risultato con una banca o un altro servizio se l’importo è significativo.
Da dove nasce la stanchezza nel lungo periodo
La prima fonte di fatica è proprio la verifica ripetuta. Chi invia denaro spesso deve controllare ogni volta diversi elementi e può percepire il processo come più lento di un pagamento locale. È una frizione comprensibile, perché le operazioni internazionali richiedono maggiore precisione, ma dopo molti invii può diventare pesante.
La seconda riguarda l’incertezza percepita. Un utente può voler sapere con esattezza quando il destinatario disporrà del denaro, quale sarà il costo complessivo e quale modalità di ricezione funzionerà meglio. Se queste informazioni cambiano in base al contesto, la sensazione di immediatezza diminuisce. Per questo non sceglierei l’app soltanto perché il trasferimento parte dal telefono: valuterei soprattutto la chiarezza del riepilogo prima della conferma.
La terza è il rischio di usarla per abitudine senza confrontare più le condizioni. Dopo alcuni invii riusciti, è facile premere avanti automaticamente. Io eviterei questo comportamento. Un servizio che è stato conveniente in una situazione potrebbe non esserlo in un’altra, soprattutto se cambiano Paese, importo o modalità di ricezione. La comodità deve accelerare i controlli, non sostituirli.
Chi cerca un’app per dividere il conto della cena, inviare piccole somme ogni giorno o gestire spese esclusivamente nazionali potrebbe trovarla eccessiva rispetto a un portafoglio digitale già usato dai propri contatti. Anche chi preferisce assistenza faccia a faccia potrebbe stare meglio con un punto fisico o con la propria banca. In questi casi installarla aggiunge un passaggio invece di risolvere un problema.
Chi dovrebbe sceglierla e chi dovrebbe guardare altrove
La consiglierei a chi ha familiari, amici o collaboratori all’estero e vuole un’app dedicata ai trasferimenti internazionali. È adatta anche a chi viaggia e preferisce poter iniziare un invio dal telefono, senza dipendere esclusivamente dagli orari di un luogo fisico. La valutazione media di 4,5 e la presenza di oltre 2.900 recensioni mostrano una base di utenti abbastanza ampia da rendere credibile l’idea di un servizio già collaudato da molte persone.
La sceglierei con più cautela per chi effettua trasferimenti molto frequenti e vuole ottimizzare ogni costo. In quel caso confronterei sistematicamente MoneyGram con la banca e con altri servizi specializzati, invece di considerare il marchio come automaticamente più conveniente. Il confronto dovrebbe includere l’importo realmente ricevuto, non soltanto la commissione mostrata all’inizio.
La eviterei come soluzione principale se il mio bisogno è esclusivamente il pagamento locale tra utenti dello stesso gruppo. Un’app di pagamento quotidiano può offrire un’esperienza più naturale per quel compito. MoneyGram mostra il suo carattere quando la distanza geografica è parte centrale del problema.
Il verdetto dopo che la novità è passata
Dopo il primo entusiasmo, MoneyGram® Invia Denaro Online non cerca di diventare indispensabile ogni giorno, e questo per me è un pregio. La sua utilità è concreta ma situazionale: resta sul telefono perché può risolvere un’esigenza precisa, non perché debba occupare continuamente la mia attenzione. Se invio denaro all’estero con una certa regolarità, la presenza dell’app può trasformarsi in una buona abitudine.
Il punto più forte è l’equilibrio tra accesso da smartphone e specializzazione nel trasferimento di denaro. Il punto più delicato è non confondere la procedura digitale con una garanzia di costo, disponibilità o tempistica identica in ogni scenario. Prima di confermare, bisogna leggere il riepilogo, verificare il destinatario e scegliere il metodo più adatto alla persona che riceverà i fondi.
In definitiva, la installerei se avessi una necessità reale di inviare denaro oltre confine e volessi una soluzione pronta anche fuori dagli orari tradizionali. Non la sceglierei per pagamenti casuali o per sostituire automaticamente la banca. Il suo valore a lungo termine nasce dalla preparazione e dalla ripetibilità, non dalla novità: quando la si usa con attenzione, può diventare uno strumento affidabile da tenere a portata di mano; quando la si usa senza confronti o controlli, la comodità rischia di nascondere proprio i dettagli più importanti.
In evidenza
- Ampia rete di ritiro in contanti
- anche per chi non usa un conto bancario.
- Possibilità di monitorare lo stato del trasferimento in tempo reale.
- Supporta numerose valute e destinazioni internazionali.
- Procedura guidata semplice
- adatta anche agli utenti meno esperti.
- Sono disponibili diversi metodi di ricezione per il destinatario.
Limitazioni
- Le commissioni possono variare molto in base a importo
- paese e metodo scelto.
- Il tasso di cambio applicato può essere meno conveniente del mercato.
- Alcune funzioni richiedono verifica dell’identità e documenti validi.
- I tempi di accredito non sono sempre immediati
- soprattutto nei festivi.
- La disponibilità dei servizi varia in base al paese e all’agente locale.
Domande frequenti
Che cos’è MoneyGram® Invia Denaro Online e come funziona?
MoneyGram® Invia Denaro Online è un servizio che permette di trasferire denaro tramite app o piattaforma web, scegliendo tra diverse modalità di ricezione, come accredito su conto bancario, portafoglio digitale o ritiro in contanti presso un punto autorizzato. Dopo la registrazione, è necessario inserire i dati del destinatario, l’importo e il Paese di destinazione, quindi verificare i dettagli prima della conferma.
Quanto costa inviare denaro con MoneyGram® e quali tassi di cambio vengono applicati?
Il costo di un trasferimento MoneyGram® può variare in base all’importo, al Paese di destinazione, al metodo di pagamento e alla modalità scelta dal destinatario. Oltre alla commissione, può incidere anche il tasso di cambio applicato. Prima di autorizzare l’operazione, l’app mostra generalmente il totale da pagare e la somma che il destinatario riceverà, consentendo di controllare i costi complessivi.
Quanto tempo impiega un trasferimento MoneyGram® ad arrivare?
I tempi di consegna dipendono dal metodo selezionato e dalle procedure del Paese di destinazione. Il ritiro in contanti può essere disponibile rapidamente, mentre l’accredito su conto bancario o portafoglio digitale potrebbe richiedere più tempo. Anche verifiche di sicurezza, orari bancari, festività e informazioni incomplete possono causare ritardi. È importante controllare la stima indicata nell’app prima dell’invio.
Quali documenti e informazioni servono per usare MoneyGram® Invia Denaro Online?
Per utilizzare il servizio è normalmente necessario creare un account e fornire dati personali verificabili, come nome, indirizzo e informazioni di contatto. A seconda dell’importo, del Paese e delle normative antiriciclaggio, potrebbe essere richiesto un documento d’identità valido o una verifica aggiuntiva. Per il destinatario servono dati esatti, inclusi nome completo e informazioni relative al metodo di ricezione scelto.
MoneyGram® Invia Denaro Online è sicuro e cosa posso fare in caso di problema?
MoneyGram® utilizza procedure di verifica e sistemi di protezione per contribuire a rendere più sicuri i trasferimenti, ma nessun servizio elimina completamente il rischio di truffe. Non condividere mai password, codici di conferma o riferimenti della transazione con persone non autorizzate. Prima di inviare denaro, verifica attentamente il destinatario. In caso di errore, ritardo o operazione sospetta, contatta subito l’assistenza ufficiale e conserva ricevute e numero della transazione.


